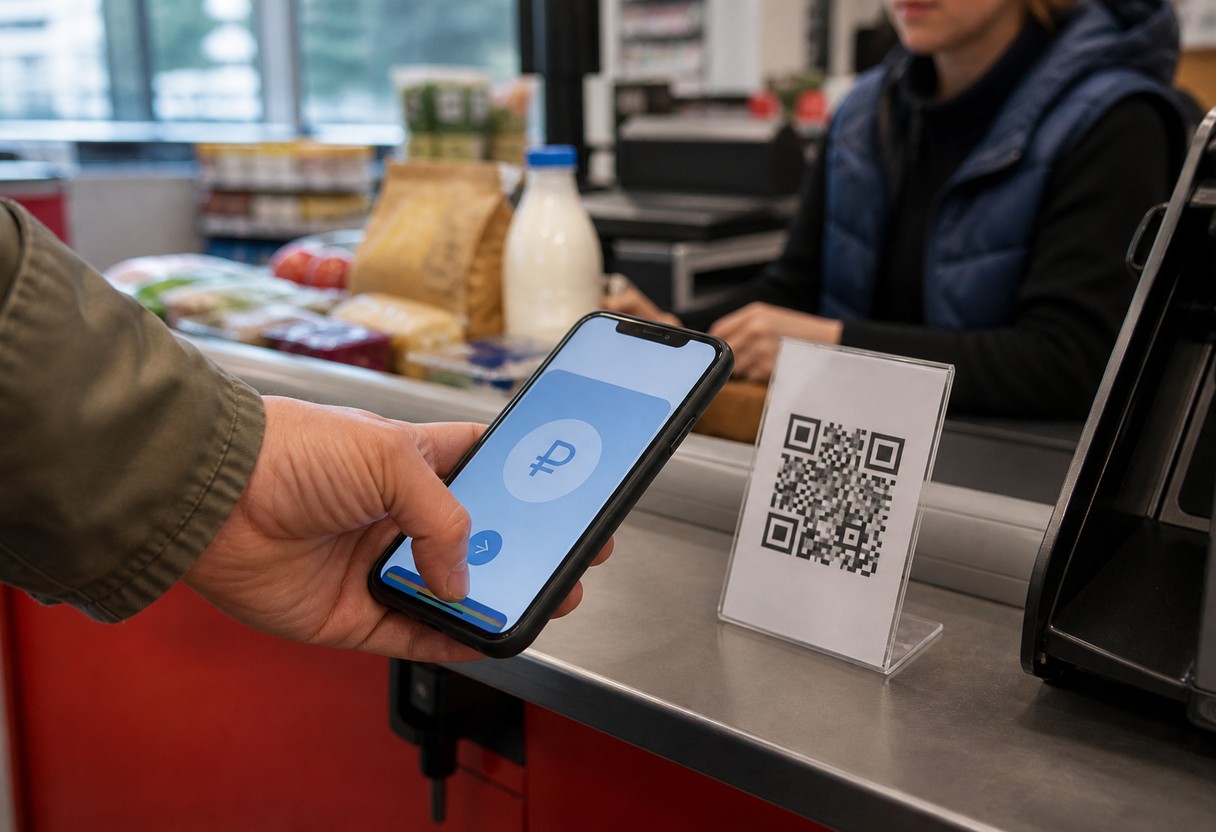
С 1 сентября 2026 года цифровой рубль вышел из ограниченного пилота в более широкое использование. Крупнейшие банки должны предоставить клиентам возможность открыть цифровой счёт, переводить деньги и оплачивать покупки. Большие торговые компании тоже начали подключать приём новой формы рубля.
Но искать новую пластиковую карту или отдельное приложение Банка России не нужно. Цифровой рубль хранится на платформе ЦБ, а доступ к нему появляется внутри привычного приложения коммерческого банка.
Короткий ответ: в приложении банка нужно найти раздел «Цифровой рубль», войти через Госуслуги и открыть один общий счёт на платформе Банка России. Затем его можно пополнить с обычного банковского счёта, перевести деньги человеку по номеру телефона или расплатиться по QR-коду. Для граждан все такие операции бесплатны.
Что именно запустили 1 сентября
Цифровой рубль — третья форма российской валюты наряду с наличными и безналичными деньгами. Один цифровой рубль равен одному обычному рублю. Это не криптовалюта, курс которой меняется сам по себе, и не новый способ заработать.
Счёт находится не на балансе выбранного коммерческого банка, а на платформе Банка России. Банк выступает окном доступа. Если человек обслуживается в нескольких подключённых банках, он может видеть один и тот же цифровой счёт через их приложения. Второй кошелёк открыть не получится: для физического лица он один.
Индивидуальному предпринимателю разрешены два счёта: личный и отдельный для бизнеса. Несовершеннолетние, нерезиденты, адвокаты, нотариусы, оценщики и другие лица, занимающиеся частной практикой, пока открыть такой счёт не могут.
Газпромбанк уже подтвердил запуск сервиса для физических лиц 1 сентября. Другие крупнейшие банки также обязаны предоставить инфраструктуру, однако расположение раздела и сроки появления обновления в конкретном приложении могут отличаться. Поэтому первый практический шаг — обновить приложение и проверить меню или поиск по слову «цифровой».
Как открыть счёт: шесть шагов
Шаг 1. Откройте актуальную версию приложения банка и найдите раздел «Цифровой рубль». Если его нет, обратитесь в поддержку: возможно, банк ещё не обновил приложение или не предоставляет доступ в вашем канале обслуживания.
Шаг 2. Авторизуйтесь через Госуслуги. Профиль нужен для подтверждения личности. Открыть цифровой счёт за вас сотрудник «Центробанка», работодатель или родственник не может.
Шаг 3. Прочитайте договор с оператором платформы и подтвердите согласие. Сам счёт открывает Банк России, хотя весь процесс вы видите в приложении своего банка.
Шаг 4. Создайте касаниями экрана графические ключи электронной подписи и специальный сертификат проверки. Это официальный этап защиты операций, а не просьба нарисовать обычный ключ разблокировки телефона.
Шаг 5. Придумайте пароль для входа в раздел цифрового рубля. Не используйте код банковской карты и не сообщайте этот пароль никому.
Шаг 6. Дождитесь уведомления об открытии. Теперь кошелёк можно пополнить. Никакая отдельная пластиковая или виртуальная карта к нему для начала работы не требуется.
Как положить деньги и вернуть их обратно
В разделе цифрового рубля выберите пополнение, укажите один из своих банковских счетов и сумму. Обычные безналичные рубли спишутся со счёта и в соотношении один к одному появятся в цифровом кошельке.
Гражданин может таким способом пополнить кошелёк максимум на 300 тысяч рублей за календарный месяц. Это лимит именно на увеличение остатка переводом с банковских счетов и электронных кошельков. Банк России отдельно указывает, что уже находящимися в кошельке деньгами можно распоряжаться без такого ограничения.
Наличные напрямую в цифровой кошелёк не вносятся. Сначала их нужно положить на обычный банковский счёт через кассу или банкомат, а уже затем перевести в цифровые рубли.
Обратная операция устроена так же просто: выберите вывод на свой банковский счёт. После этого деньги снова станут обычными безналичными рублями. Если нужны купюры, их можно снять с банковского счёта в банкомате или кассе. Прямого снятия цифровых рублей не существует.
Как перевести цифровые рубли другому человеку
Откройте раздел «Цифровой рубль», нажмите «Перевести», введите номер телефона получателя и сумму, затем подтвердите операцию. Деньги должны поступить мгновенно.
Есть важное условие: у получателя тоже должен быть открыт счёт цифрового рубля. Если кошелька у него нет, обычный перевод по номеру телефона через СБП и перевод цифровых рублей — не одно и то же.
Перед подтверждением внимательно проверьте имя и номер. Выполненный перевод безотзывный, как операция через СБП. Банк не сможет просто отменить его: вернуть деньги может только сам получатель.
Как расплатиться в магазине
На кассе потребуется QR-код продавца. В приложении банка откройте цифровой рубль, выберите «Оплатить по QR», отсканируйте код, проверьте сумму и получателя, затем подтвердите платёж. Деньги поступят на цифровой счёт компании.
С 1 сентября принимать цифровые рубли обязаны не все магазины. Первый этап распространяется на крупные торговые компании с выручкой за предыдущий год свыше 120 миллионов рублей, если выполняются установленные законом условия их обслуживания в крупнейших банках. В 2027 и 2028 годах круг банков и продавцов будет расширяться.
Оплата возможна и на сайтах или в приложениях компаний, если продавец подключил такой способ. А вот привычное прикладывание отдельной карты цифрового рубля к терминалу Банк России в пользовательской инструкции не предусматривает: основной сценарий сейчас — QR-код или интернет.
Зачем он нужен, если уже есть карта и СБП
Для обычного покупателя революции в первый день не произошло. СБП уже позволяет бесплатно переводить деньги, а банковские карты дают кешбэк. Поэтому открывать цифровой счёт только ради оплаты кофе пока необязательно.
У цифрового рубля есть другое преимущество: кошелёк один и не принадлежит конкретному коммерческому банку. Если приложение одного банка не работает, доступ можно получить через другой подключённый банк, клиентом которого вы являетесь. Все переводы и платежи для граждан бесплатны.
Также доступны платежи в бюджет и выплаты из бюджета, автопереводы и автоплатежи. В дальнейшем платформу планируют использовать для автоматизированных расчётов, где деньги перечисляются при выполнении заранее заданных условий.
Но хранить там все сбережения смысла обычно нет. Банк России не начисляет проценты на остаток, вклад открыть нельзя, кредит в цифровых рублях не выдают. Программы кешбэка относятся к продуктам коммерческих банков и картам, а не к самому цифровому кошельку.
Кому стоит попробовать сейчас
Новая форма денег может быть интересна тем, кто регулярно пользуется несколькими банками, хочет иметь единый платёжный кошелёк вне баланса конкретного банка или собирается получать выплаты и оплачивать услуги на платформе цифрового рубля.
Для знакомства необязательно переводить крупную сумму. Можно открыть счёт, положить на него несколько сотен рублей и провести одну доступную операцию. Так станет понятно, насколько удобно реализован раздел именно в вашем банковском приложении.
Если же вам важны проценты на остаток, кешбэк и оплата обычной картой в любом небольшом магазине, привычный банковский счёт пока функциональнее. Цифровой рубль — дополнительный способ расчётов, а не обязательная замена наличных, карт и СБП.
Главное правило безопасности
Для открытия цифрового счёта не нужно подавать заявление в МФЦ, переходить по ссылке из сообщения или переводить деньги на «безопасный счёт». Всё делается добровольно внутри официального банковского приложения с авторизацией через Госуслуги.
Банк России не звонит гражданам с предложением срочно «обменять» обычные рубли на цифровые. Если собеседник просит назвать код из СМС, пароль, данные карты или установить программу удалённого доступа, это мошенник.
Источники: официальное сообщение Банка России о старте использования цифрового рубля от 31 августа 2026 года; инструкции ЦБ по открытию, пополнению, переводам и оплате; решение Совета директоров Банка России о лимитах операций; Федеральный закон № 248-ФЗ; сообщение Газпромбанка о запуске операций для клиентов.